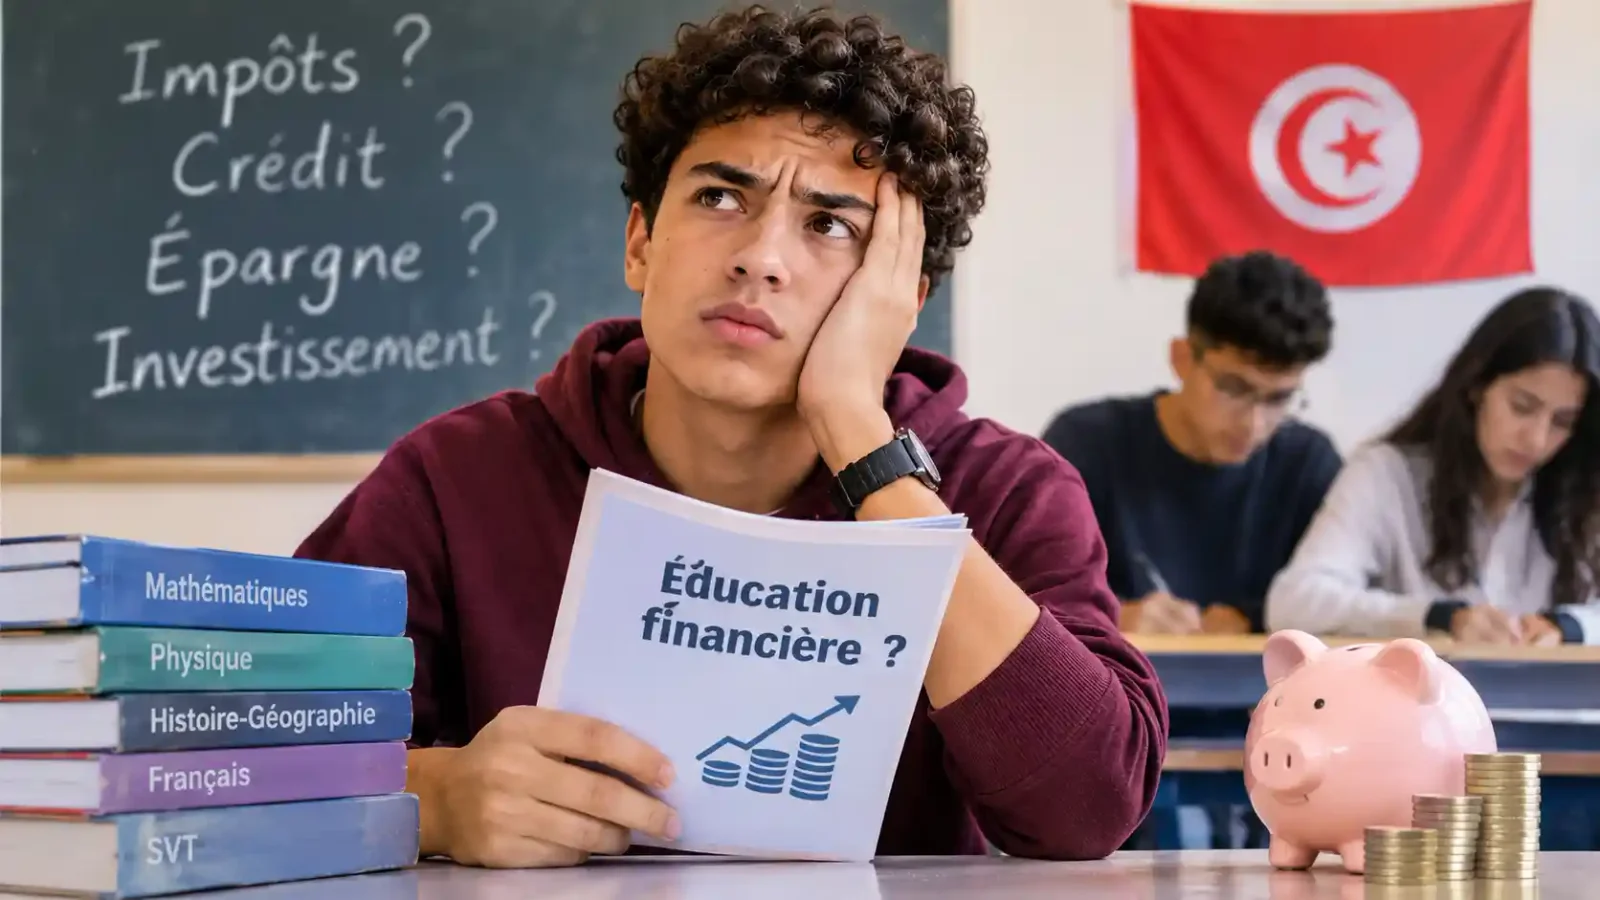
Impôts, crédits bancaires, épargne, inflation, investissement, fiche de paie… Des notions qui accompagnent les Tunisiens tout au long de leur vie, mais que beaucoup découvrent tardivement, parfois au prix d’erreurs financières coûteuses. Pourquoi l’éducation financière reste-t-elle si peu présente dans le parcours scolaire ?
Douze années sur les bancs de l’école, parfois davantage. Des heures consacrées aux mathématiques, aux sciences, à l’histoire, aux langues et à la littérature. Des examens, des diplômes et des orientations universitaires. Pourtant, une fois dans la vie active, une question essentielle se pose : combien de jeunes Tunisiens savent réellement lire une fiche de paie, calculer le coût total d’un crédit, comprendre leur imposition ou construire un budget personnel ?
Un jeune diplômé peut parfaitement résoudre une équation mathématique sans savoir calculer le coût réel d’un emprunt bancaire. Un salarié peut recevoir chaque mois son salaire sans comprendre toutes les retenues figurant sur sa fiche de paie. Un jeune entrepreneur peut lancer son activité sans maîtriser les notions de trésorerie, de fiscalité ou de rentabilité.
Ce paradoxe révèle une lacune importante : nous apprenons à gagner notre vie, mais nous sommes rarement préparés à gérer l’argent que nous gagnons.
1. L’école prépare-t-elle suffisamment à la vie économique ?
L’école a pour mission de transmettre des connaissances fondamentales, de développer l’esprit critique et de préparer les élèves à leur insertion dans la société. Elle ne peut évidemment pas enseigner toutes les compétences nécessaires à la vie adulte.
Mais la gestion de l’argent fait partie des réalités quotidiennes auxquelles chacun sera confronté.
En Tunisie, les jeunes finissent par découvrir progressivement des notions pourtant essentielles : déclaration fiscale, retenue à la source, cotisations sociales, TVA, crédit à la consommation, intérêts bancaires, épargne ou investissement.
Ces apprentissages interviennent souvent au moment où il faut prendre une décision concrète : signer un contrat de travail, acheter une voiture, louer un logement, contracter un crédit ou créer une entreprise.
La question n’est donc pas de remplacer les matières scolaires traditionnelles par des cours de finance. Il s’agit plutôt de mieux intégrer des compétences pratiques dans les programmes éducatifs.
Savoir calculer un pourcentage est utile. Savoir comprendre ce que représente un taux d’intérêt annuel sur un crédit de plusieurs années l’est tout autant.
2. Le dinar tunisien : apprendre à comprendre la valeur de son argent
En Tunisie, parler d’éducation financière ne peut pas se limiter aux marchés boursiers ou aux stratégies d’investissement.
La première compétence consiste à comprendre son propre budget.
Prenons un exemple simple : un jeune salarié qui perçoit 1 200 dinars nets par mois.
Comment répartir ce revenu entre le logement, le transport, l’alimentation, les factures, les dépenses personnelles et l’épargne ?
Combien peut-il réellement consacrer à une mensualité de crédit ? Que se passe-t-il si une dépense imprévue survient ? Quelle somme devrait-il essayer de mettre de côté chaque mois ?
Sans méthode, le salaire peut disparaître avant la fin du mois, même lorsque les dépenses semblent raisonnables.
L’éducation financière permet notamment de distinguer trois notions fondamentales :
- Le revenu : l’argent qui entre chaque mois.
- Les dépenses : l’argent consacré aux besoins et aux envies.
- L’épargne : la partie du revenu qui n’est pas immédiatement consommée et qui peut servir à financer un projet ou faire face aux imprévus.
Il ne s’agit pas nécessairement de gagner davantage, mais de mieux comprendre et organiser ce que l’on possède.
3. Crédit bancaire : combien coûte réellement l’argent emprunté ?
C’est probablement l’une des compétences financières les plus importantes pour les ménages tunisiens.
Acheter une voiture, financer un logement, équiper une maison ou faire face à une difficulté financière peut conduire à solliciter un crédit bancaire.
Pourtant, beaucoup de consommateurs s’intéressent principalement au montant de la mensualité, sans toujours mesurer le coût total de leur engagement.
Prenons un exemple pédagogique : un emprunt de 20 000 dinars sur cinq ans, avec un taux annuel nominal hypothétique de 10 %, selon des mensualités constantes et hors frais, assurance et autres commissions.
La mensualité serait d’environ 425 dinars. Le remboursement total atteindrait près de 25 500 dinars.
Cela signifie que l’emprunteur paierait environ 5 500 dinars d’intérêts sur la période.
Ce calcul illustre une réalité : une mensualité qui paraît accessible peut représenter un engagement financier important sur plusieurs années.
Avant de signer un contrat, il faut notamment comprendre :
- Le taux d’intérêt appliqué.
- Le coût total du crédit.
- Les frais de dossier et les assurances éventuelles.
- Les pénalités ou conditions de remboursement anticipé.
- La différence entre le montant emprunté et le montant réellement remboursé.
Un crédit n’est pas nécessairement une mauvaise décision. Mais un crédit mal compris peut devenir une difficulté durable.
4. Fiche de paie : comprendre la différence entre salaire brut et salaire net
Pour de nombreux salariés, la fiche de paie reste un document que l’on reçoit chaque mois sans toujours en maîtriser le contenu.
Pourtant, elle contient des informations essentielles sur la rémunération et les prélèvements.
En Tunisie, le salaire brut peut être soumis à différentes retenues, notamment les cotisations sociales et la retenue à la source au titre de l’impôt sur le revenu, selon la situation du salarié et les règles applicables.
La différence entre le salaire brut et le salaire net mérite donc d’être comprise.
Le salarié devrait pouvoir répondre à quelques questions simples :
- Quel est mon salaire brut ?
- Quel montant est prélevé au titre des cotisations sociales ?
- Comment est calculée la retenue fiscale ?
- Quel est le montant réellement versé sur mon compte ?
- Quels sont mes droits sociaux liés à mes cotisations ?
Comprendre sa fiche de paie, c’est aussi mieux connaître ses droits et vérifier que les informations communiquées par son employeur sont cohérentes.
5. Épargner en Tunisie : pourquoi mettre de l’argent de côté ne suffit pas toujours
L’épargne constitue souvent le premier réflexe lorsqu’on parle de gestion financière.
Mais épargner et investir sont deux démarches différentes.
Mettre de l’argent sur un compte bancaire permet notamment de constituer une réserve de sécurité et de préparer des dépenses futures.
Cependant, il faut également comprendre l’effet de l’inflation sur le pouvoir d’achat.
Prenons un exemple : une personne conserve 10 000 dinars pendant plusieurs années sans percevoir de rendement. Si les prix augmentent entre-temps, cette somme permettra d’acheter moins de biens et de services qu’auparavant.
Le montant affiché sur le compte reste identique, mais sa valeur réelle diminue.
C’est pourquoi l’éducation financière doit permettre de comprendre la différence entre :
- L’épargne de précaution.
- Les dépôts bancaires rémunérés.
- Les placements financiers.
- Les investissements dans une activité économique.
- Les actifs immobiliers ou autres formes de patrimoine.
Chaque solution comporte ses avantages, ses contraintes et ses risques. Il n’existe pas de placement universel adapté à toutes les situations.
6. La Bourse de Tunis : investir, oui, mais en comprenant les risques
La Bourse des valeurs mobilières de Tunis reste relativement méconnue d’une partie du grand public.
Pourtant, elle constitue un mécanisme de financement des entreprises et offre aux investisseurs la possibilité d’acquérir des titres financiers.
Acheter une action, c’est devenir propriétaire d’une petite partie du capital d’une entreprise. Cette participation peut éventuellement générer des dividendes et une plus-value si le cours progresse.
Mais elle peut également entraîner une perte si la valeur de l’action diminue.
Investir en Bourse nécessite donc de comprendre plusieurs notions : le rendement, le risque, la liquidité, la diversification et l’horizon de placement.
Il est également important de connaître les intermédiaires agréés et le fonctionnement du marché tunisien avant d’engager son épargne.
L’objectif de l’éducation financière n’est pas de pousser chaque Tunisien à devenir investisseur. C’est de lui donner les moyens de comprendre les différentes possibilités qui s’offrent à lui et de prendre des décisions éclairées.
7. Pourquoi certains enfants connaissent-ils mieux l’argent que d’autres ?
L’éducation financière ne commence pas nécessairement à l’école.
Dans certaines familles, les enfants entendent très tôt parler du budget, des économies, des investissements, des dépenses et des projets professionnels.
Ils observent leurs parents comparer les prix, négocier un achat, gérer une entreprise ou préparer un investissement immobilier.
Dans d’autres foyers, les questions financières restent des sujets réservés aux adultes, parfois considérés comme trop complexes pour les enfants.
Cette différence d’exposition peut contribuer à créer des écarts de connaissances dès le début de la vie adulte.
Il ne s’agit pas d’opposer les familles riches aux familles modestes. La transmission des connaissances financières dépend aussi du niveau d’information des parents, de leur expérience et de leur capacité à accompagner leurs enfants.
L’école pourrait justement jouer un rôle essentiel pour réduire ces inégalités d’accès au savoir.
8. Ce que les élèves tunisiens devraient apprendre avant de quitter l’école
Une véritable initiation à l’éducation financière pourrait être construite autour de situations concrètes de la vie quotidienne.
Voici quelques compétences qui mériteraient une place plus importante dans le parcours scolaire :
- Gérer un budget : établir des recettes et des dépenses, anticiper les imprévus et planifier ses objectifs.
- Comprendre les impôts : connaître les principes de l’impôt sur le revenu, de la TVA et des obligations fiscales.
- Lire une fiche de paie : distinguer salaire brut, salaire net, cotisations et retenues.
- Comprendre les crédits : calculer les intérêts, les mensualités et le coût total d’un emprunt.
- Épargner intelligemment : comprendre l’inflation et constituer une réserve financière.
- Découvrir l’investissement : connaître les actions, les obligations, les placements et les risques associés.
- Éviter les pièges financiers : reconnaître les arnaques, les promesses de rendement irréalistes et les offres de crédit trompeuses.
- Comprendre l’entrepreneuriat : apprendre les bases de la trésorerie, de la rentabilité et de la gestion d’une activité.
Ces compétences pourraient être enseignées progressivement, avec des exemples exprimés en dinars et des situations inspirées de la réalité économique tunisienne.
9. L’éducation financière : une nécessité pour les nouvelles générations
À l’heure où les paiements numériques, les crédits en ligne, les achats sur Internet et les nouveaux produits financiers se développent, les citoyens sont confrontés à des décisions économiques de plus en plus nombreuses.
La facilité d’accès à un service financier ne signifie pas nécessairement que l’utilisateur en comprend les conséquences.
Un jeune qui utilise une carte bancaire, effectue des achats en ligne ou reçoit son premier salaire doit pouvoir identifier les risques et comprendre les engagements qu’il prend.
L’éducation financière ne doit pas être réservée aux futurs économistes, aux étudiants en gestion ou aux entrepreneurs. Elle concerne tout le monde : salariés, fonctionnaires, commerçants, indépendants, étudiants et retraités.
Elle contribue à l’autonomie individuelle, à la protection des consommateurs et à une meilleure participation à la vie économique.
Conclusion : connaître les règles de l’argent, une compétence aussi importante que les autres
L’école ne peut pas tout enseigner. Mais peut-elle encore ignorer une compétence qui influence presque toutes les décisions de la vie adulte ?
En Tunisie, apprendre à gérer 1 000, 2 000 ou 5 000 dinars, comprendre un crédit, connaître ses obligations fiscales ou préparer un investissement devrait faire partie de la culture générale.
Il ne s’agit pas de transformer chaque élève en trader ou en entrepreneur. Il s’agit de former des citoyens capables de comprendre leur environnement économique, de protéger leurs revenus et de prendre des décisions responsables.
Car savoir gagner de l’argent est une chose. Savoir le gérer, le préserver et le faire évoluer en est une autre.
**Et si le prochain grand chantier de l’école tunisienne était aussi d’apprendre aux élèves à comprendre la valeur de
0 réactions